- Uma OpenAI contra quase todo mundo 🇨🇳
- E aí aparece a parte mais curiosa 👀
- O problema é pagar a conta da corrida 🤖
- Open source ajuda a espalhar, mas complica a cobrança 🔓
- As empresas estão tentando mudar essa equação 💸
- IPO virou parte do plano 📈
- Mas os números têm uma ressalva importante ⚠️
- A corrida ainda está longe da linha de chegada 🚦
Principais destaques
- A diferença é enorme: as principais empresas chinesas de IA somam uma receita recorrente anual equivalente a cerca de 10% da registrada pela OpenAI sozinha.
- Valuations chamam atenção: Moonshot e DeepSeek apresentam múltiplos de valor sobre receita muito superiores aos de OpenAI e Anthropic.
- O modelo aberto pesa: a estratégia open source dificulta a monetização das empresas chinesas, enquanto modelos americanos fechados conseguem cobrar mais por tarefa.
A corrida pela inteligência artificial costuma ser contada em GPUs, modelos cada vez maiores e rodadas bilionárias. Mas existe outra métrica menos glamourosa e talvez mais incômoda: quanto dinheiro essas empresas realmente conseguem gerar.
Um novo levantamento do Rhodium Group sugere que, nesse quesito, as principais empresas chinesas de IA ainda estão muito atrás das líderes americanas.
E a diferença não é pequena.
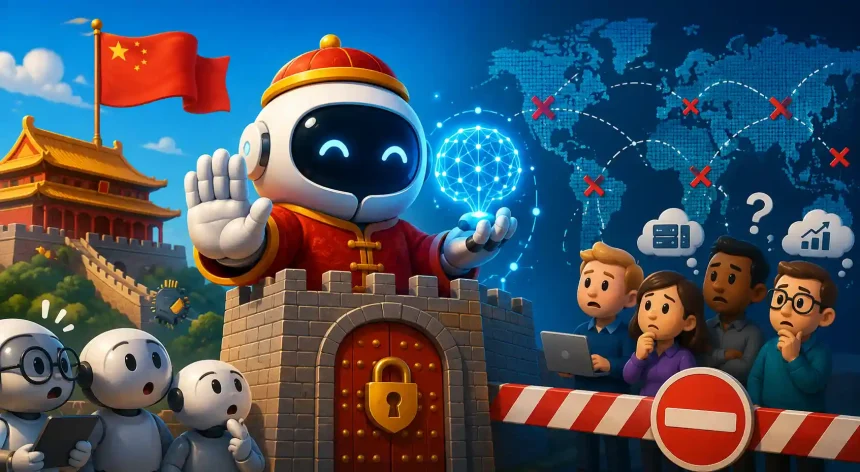
Uma OpenAI contra quase todo mundo 🇨🇳
O estudo estima que a OpenAI tenha uma receita recorrente anual, ou ARR, de US$ 40 bilhões. A Anthropic aparece ainda acima, com US$ 65 bilhões.
Entre as empresas chinesas analisadas, a líder é a ByteDance, com US$ 4 bilhões.
A Alibaba aparece com US$ 2,4 bilhões, enquanto Z.AI registra US$ 1,8 bilhão. Moonshot chega a US$ 1 bilhão, MiniMax a US$ 800 milhões e DeepSeek a US$ 500 milhões.
| Empresa | ARR estimado |
|---|---|
| Anthropic | US$ 65 bilhões |
| OpenAI | US$ 40 bilhões |
| ByteDance | US$ 4 bilhões |
| Alibaba | US$ 2,4 bilhões |
| Z.AI | US$ 1,8 bilhão |
| Moonshot | US$ 1 bilhão |
| MiniMax | US$ 800 milhões |
| DeepSeek | US$ 500 milhões |
💰 A conta por trás do número: ARR é uma estimativa anualizada obtida multiplicando por 12 uma receita mensal recente. Portanto, não equivale necessariamente à receita anual efetivamente registrada em balanço.
Mesmo assim, a escala ajuda a visualizar o problema. Somadas, as principais empresas chinesas citadas no levantamento continuam gerando apenas uma fração do que as duas líderes americanas movimentam individualmente.
E aí aparece a parte mais curiosa 👀
Se as receitas são relativamente pequenas, seria natural esperar que as avaliações de mercado acompanhassem essa realidade.
Não necessariamente.
O Rhodium calculou que a Moonshot tem uma relação entre valuation e receita de aproximadamente 50 vezes. Na DeepSeek, o múltiplo chega a 163 vezes.
Para comparação, a relação estimada é de 34 vezes para a OpenAI e 21 vezes para a Anthropic.
💡 O ponto central do estudo: o mercado está atribuindo avaliações muito elevadas a algumas empresas chinesas em relação à receita que elas conseguem gerar hoje.
O próprio Rhodium descreveu os múltiplos da Moonshot e da DeepSeek como “exorbitantes” nas condições atuais.
Isso não significa, por si só, que essas avaliações estejam erradas. Startups de IA podem ser precificadas com base em expectativas de crescimento futuro, tecnologia, participação de mercado e acesso a capital, e não apenas na receita presente.
Mas cria uma equação delicada.
O problema é pagar a conta da corrida 🤖
Modelos de fronteira exigem investimentos gigantescos em computação, chips, data centers e desenvolvimento.
Logan Wright, sócio do Rhodium Group e um dos autores do estudo, afirma que a diferença de financiamento cria um problema estrutural para os laboratórios chineses.
🗣 A preocupação de Wright: segundo declaração dada à CNBC, o déficit de financiamento torna mais difícil para os laboratórios chineses de IA de fronteira crescerem de maneira sustentável.
Ele também afirmou que essas empresas dependerão fortemente de um ambiente favorável no mercado acionário, algo que, segundo Wright, historicamente não é uma aposta simples na China.
Ou seja: não basta construir um modelo competitivo. É preciso encontrar uma maneira de transformar esse modelo em uma máquina capaz de financiar a própria expansão.
Open source ajuda a espalhar, mas complica a cobrança 🔓
Existe ainda uma diferença importante na estratégia tecnológica.
Vários dos modelos chineses têm natureza open source. Isso permite que terceiros, desde que tenham hardware suficiente, operem os modelos por conta própria sem necessariamente pagar ao desenvolvedor original.
Para o usuário, isso pode ser uma vantagem enorme.
Para a empresa que criou o modelo, porém, significa que parte do uso pode acontecer fora de um canal diretamente monetizado.
Já os principais modelos americanos são predominantemente fechados.
🔎 E o preço entra nessa história: segundo a empresa de comparação de modelos Artificial Analysis, os principais modelos americanos também cobram mais por tarefa do que os chineses.
Isso ajuda a explicar por que uma empresa pode ter enorme influência tecnológica e, ainda assim, apresentar uma receita muito menor.
As empresas estão tentando mudar essa equação 💸
O Rhodium observa que os laboratórios chineses estão procurando novas formas de monetizar o acesso de terceiros aos seus modelos.
A questão é transformar popularidade em receita recorrente.
E o relógio está correndo.
Algumas das empresas analisadas já estão olhando para os mercados de capitais como uma possível fonte de recursos para financiar a próxima etapa da corrida.
IPO virou parte do plano 📈
A Moonshot apresentou confidencialmente documentos para uma oferta pública inicial em Hong Kong e pretende levantar US$ 3 bilhões, segundo informações da Reuters.
A DeepSeek, por sua vez, contratou a CITIC Securities para preparar uma possível listagem no STAR Market, em Xangai, também segundo a Reuters.
Do outro lado do Pacífico, a OpenAI adiou seu IPO para o próximo ano, enquanto a Anthropic estaria avançando em direção a uma abertura de capital nos Estados Unidos no próximo mês, de acordo com a CNBC.
Isso coloca uma questão interessante sobre o mercado chinês: as avaliações atuais conseguirão sustentar o financiamento necessário para transformar essas empresas em negócios muito maiores?
Ainda não há resposta.
Mas os números têm uma ressalva importante ⚠️
O próprio Rhodium reconhece uma limitação relevante.
Os dados utilizados refletem informações disponíveis até o verão de 2026, quando a adoção de IA na China ainda estava crescendo a partir de uma base relativamente baixa no começo do ano.
Portanto, o retrato pode estar capturando um momento de aceleração, e não necessariamente o ritmo que essas empresas terão daqui para frente.
A Z.AI, por exemplo, informou aos investidores na quarta-feira que elevou sua meta de ARR para o fim do ano para US$ 3 bilhões. A previsão anterior era de US$ 2,4 bilhões.
As ações da empresa subiram mais de 5% nas primeiras horas de negociação na quinta-feira.
A corrida ainda está longe da linha de chegada 🚦
O estudo coloca uma diferença importante em perspectiva.
A China pode ter empresas capazes de produzir modelos competitivos e de distribuí-los rapidamente graças ao open source. Mas escala tecnológica e escala financeira são problemas diferentes.
Para os laboratórios chineses, o desafio agora é fazer com que a primeira se converta na segunda.
É como construir um carro extremamente rápido e descobrir, no meio da pista, que ainda é preciso encontrar combustível para completar a corrida. Com empresas buscando IPOs e revisando suas metas de receita, os próximos meses devem mostrar se o mercado está financiando apenas a promessa da IA chinesa ou também um negócio capaz de sustentá-la.